
Avviso alle imprese: la discussione sulla bad bank non finisce qui e, soprattutto, influenzerà il rapporto delle aziende con gli istituti di credito. I motivi sono due. Il primo riguarda il sistema di regole che, dopo la crisi del 2007, è cambiato. Le banche, ora, devono rispettare i parametri decisi dalla Bce. Se pensate che la Banca centrale europea sia un ente malefico, la porta dell’inferno, come qualcuno la dipinge, dovete ricredervi. È, semplicemente, il risultato della mediazione tra le banche sovrane degli Stati che partecipano all’euro. Ok, più un pizzico di Germania, ma non è questo il punto.
Gli obiettivi della Bce sono due. Primo, è fare in modo che le banche non falliscano, facendo perdere i soldi a chi li ha depositati. Nessuna impresa desidera che gli sportelli chiudano i battenti facendo volatilizzare i fondi, giusto? Per fare questo la Bce chiede che il rapporto tra i quattrini prestati e il patrimonio (che è la garanzia di poter fare fronte alle richieste del mercato) sia solido. Quanto? La percentuale richiesta (i famosi Tier1, 2 eccetera) è appunto il frutto della discussione, assieme a quanto si devono valutare i crediti poco o non del tutto esigibili. L’obiettivo, insomma, può essere discusso nei dettagli, nello zero virgola, ma è una salvaguardia per tutti, cittadini e imprese. Serve a evitare il più possibile il ripetersi dei casi Etruria, Marche, eccetera.
Secondo punto: le imprese dovranno abituarsi a meno rapporti confidenziali con il direttore di filiale e a un maggiore rigore nei bilanci. Non solo perché, come detto, alle banche è chiesta una maggiore attenzione nel rapporto tra soldi prestati e patrimonio. Ma anche perché le banche, così come sono ora, hanno un futuro diverso. A cominciare dalla loro allocazione fisica: buona parte degli sportelli di banca sparirà nel giro di qualche anno, perché il bancario (e anche i direttori di filiale) sono sempre più sostituiti dal sistema informatico. Ancora: le piccole e piccolissime banche sono destinate ad aggregarsi. Inoltre, c’è un mutamento anche generazionale, come ha confermato anche una ricerca di Accenture di qualche tempo fa, secondo cui il 94% di chi ha tra 20 e 30 anni usa l’online banking, il 72% il mobile banking da smartphone. Ancora: il 39% dei giovani (ma solo il 16% degli over 55) non ha problemi a scegliere una banca priva di sportelli fisici. E il 56% preferisce una videochat con un funzionario di banca rispetto a uno sportello fisico. Ne consegue facilmente che la professione del bancario è destinata a un rapido declino, peraltro già iniziato da tempo. Ma significa anche che le imprese avranno sempre meno referenti con cui rapportarsi personalmente. Adeguarsi per tempo non sarà tempo perso.

Articoli correlati
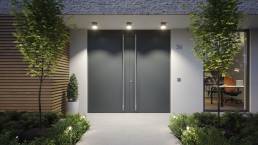
Portoncino d’ingresso in alluminio a due battenti: Hörmann presenta Portal TopComfort
Ingressi ampi, isolamento termico e acustico e sicurezza: Hörmann presenta Portal TopComfort, il portoncino…
Riciclo delle membrane bituminose al centro dell’evento Derbigum con gli applicatori
Il riciclo delle membrane bituminose entra in una nuova fase: Derbigum amplia il recupero agli…